La Comunidad de Madrid ha aprobado la Ley 3/2026, de 30 de junio, de Apoyo a la Empresa Familiar publicada el 30 de junio en el BOCM, con el objetivo de reforzar el papel de la empresa familiar y facilitar el relevo generacional reduciendo, en la medida de lo posible, el impacto fiscal asociado a las transmisiones (principalmente en el Impuesto sobre Sucesiones y Donaciones – ISD).
Veure contingut complet ____________________________________________________________________________________________________________________________________
¿Qué ocurre si estoy de vacaciones o no disponible y recibo notificaciones por vía electrónica de Hacienda? ¿Cómo evitar que se tengan por notificadas? ¿Dispongo de algún tiempo de “descanso” durante el cual la AEAT no puede enviar notificaciones electrónicas? Esto es posible gracias a los días de cortesía. Veure contingut complet ___________________________________________________________________________________________________________________________________
La aplicación de los beneficios fiscales relativos a la empresa familiar está supeditada, entre otros requisitos, a que la actividad económica o profesional desarrollada por el contribuyente constituya su «principal fuente de renta». Este concepto, aparentemente sencillo, ha sido objeto de una intensa litigiosidad debido a la discrepancia entre la Administración Tributaria y los contribuyentes sobre qué magnitudes deben compararse para verificar dicho requisito.
Veure contingut complet ____________________________________________________________________________________________________________________________________
Es frecuente que las entidades financieras ofrezcan una reducción del tipo de interés del préstamo hipotecario cuando el prestatario contrata determinados productos vinculados, entre ellos, un seguro de vida. Cuando el inmueble adquirido se destina al alquiler, surge la duda de si las primas satisfechas por este seguro pueden deducirse para calcular el rendimiento neto del capital inmobiliario.
Veure contingut complet ____________________________________________________________________________________________________________________________________
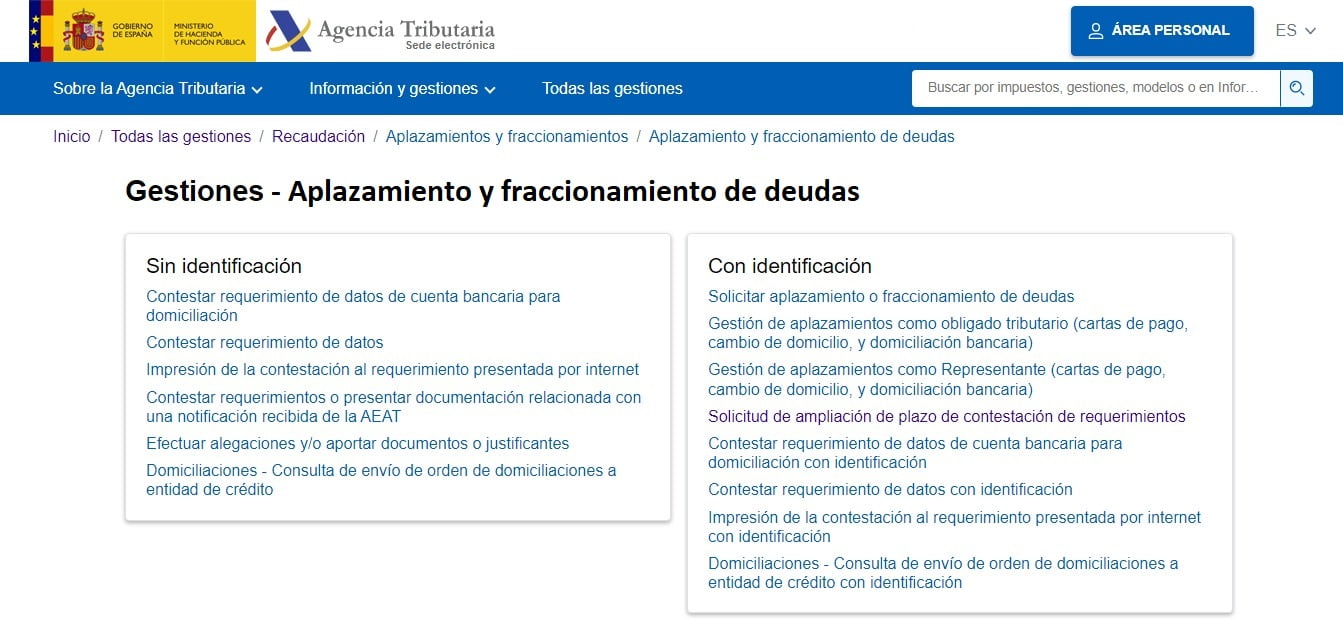
Cuando se tienen dificultades para pagar un impuesto o una deuda tributaria, acudir al aplazamiento o fraccionamiento puede ser una solución. La Administración Tributaria permite retrasar el pago o dividirlo en cuotas, siempre que concurran ciertos requisitos y, en muchos casos, se aporten garantías. Esta vía puede ser clave cuando las dificultades son transitorias.
Veure contingut complet ____________________________________________________________________________________________________________________________________
Veure contingut complet ____________________________________________________________________________________________________________________________________