Donar participaciones de la empresa familiar a los hijos es una operación habitual para preparar el relevo generacional. Si la donación cumple los requisitos de la reducción por empresa familiar del Impuesto sobre Donaciones (artículo 20.6 de su Ley), no se computa ganancia patrimonial en el IRPF de quien dona (artículo 33.3.c de la Ley del IRPF). Pero si no se cumplen, la donación puede generar una ganancia patrimonial para el donante. El Tribunal Económico-administrativo Central (TEAC) ha confirmado un criterio que ya venía manteniendo la Dirección General de Tributos (DGT) y que el propio TEAC había sostenido en una resolución anterior: la aplicación del método FIFO también a las donaciones de participaciones sociales homogéneas
Veure contingut complet ___________________________________________________________________________________________________________________________________________
El Tribunal Supremo ha dado la razón a los progenitores con custodia compartida que, además, pagan una pensión de alimentos a sus hijos fijada por el juez. En su reciente sentencia 1054/2026, de 23 de septiembre (recurso de casación 2595/2025), declara que pueden aplicar en la misma declaración de la renta el mínimo por descendientes y el régimen especial de las anualidades por alimentos.
Veure contingut complet ___________________________________________________________________________________________________________________________________________
La reorganización de una empresa puede responder a distintas necesidades, como facilitar su gestión, incorporar nuevos socios, separar actividades o planificar su crecimiento. Para favorecer estas operaciones, la normativa del Impuesto sobre Sociedades contempla un régimen fiscal especial que permite aplazar la tributación de determinadas ganancias.
Veure contingut complet ___________________________________________________________________________________________________________________________________________
Vender nuestra vivienda habitual para comprar otra puede tener importantes consecuencias fiscales. Con carácter general, cuando vendemos un inmueble por un precio superior al que pagamos por él, obtenemos una ganancia patrimonial que debe declararse en el Impuesto sobre la Renta de las Personas Físicas (IRPF). Sin embargo, si destinamos el importe obtenido a adquirir una nueva vivienda habitual, podemos quedar exentos de tributar por esa ganancia, siempre que cumplamos determinados requisitos.
Veure contingut complet ___________________________________________________________________________________________________________________________________________
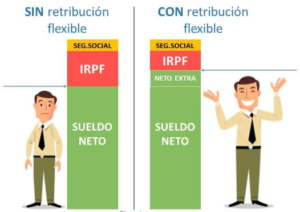
Un Plan de Retribución Flexible (PRF) es un sistema que permite a los empleados modificar la composición de su paquete retributivo, sustituyendo una parte de su salario en metálico (sueldo bruto) por la entrega de determinados bienes o servicios exentos de tributación en el IRPF.
Veure contingut complet ___________________________________________________________________________________________________________________________________________
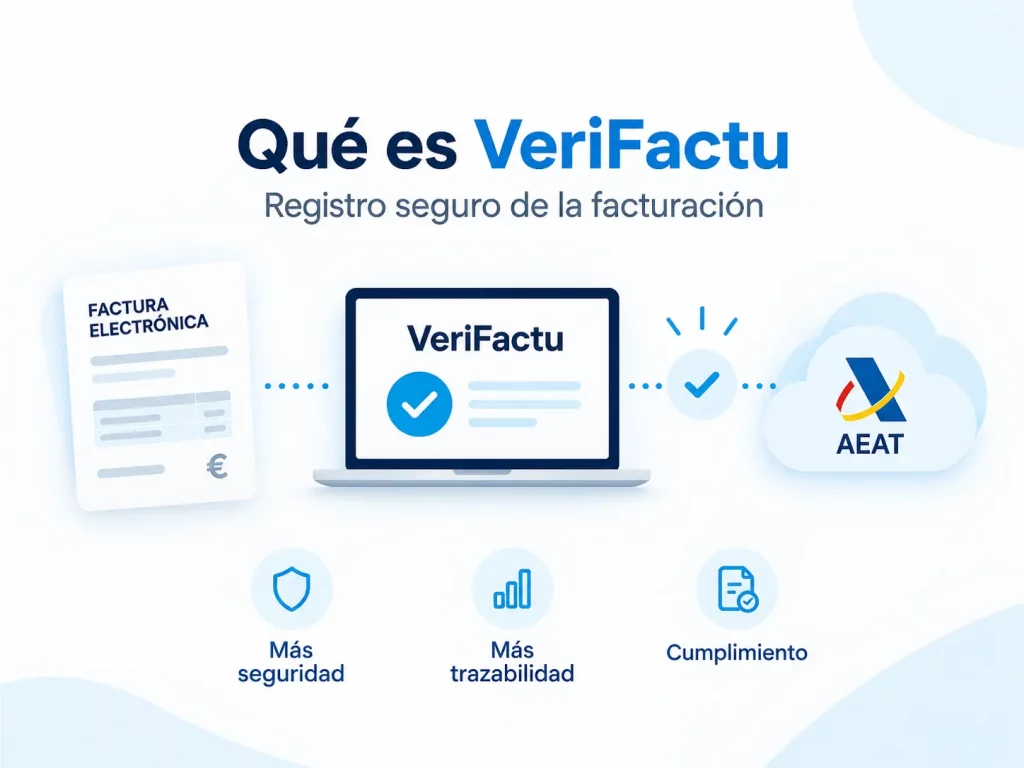
La factura electrónica entre empresas ya tiene fecha. Verifactu, en cambio, vuelve a retrasarse
Veure contingut complet ___________________________________________________________________________________________________________________________________________