


Art.1 Actividades incluidas en el método de estimación objetiva y en el régimen especial simplificado. (sin cambios)
Art.2 Actividades incluidas en el método de estimación objetiva. (sin cambios)
Art.3 Magnitudes excluyentes.
La orden de módulos renta-IVA para el año 2025, al igual que la Orden del año pasado, no establece de forma expresa la cuantía de la magnitud excluyente en función del volumen de ingresos y la magnitud excluyente en función del volumen de compras en bienes y servicios, y nos remite a las cuantías previstas en el art.31.1. Norma 3ª b) a’ y norma 3ª c) de la LIRPF y en el art.122.dos.2º y 3º de la LIVA.
El RD-ley 8/2023 ha prorrogado para el ejercicio 2024 el régimen transitorio previsto en la DT Trigésima segunda de la LIRPF y DT Decimotercera LIVA, con los límites cuantitativos excluyentes del régimen de módulos. Se mantienen el importe de los límites excluyentes.
Disposición transitoria trigésimo-segunda LIRPF. Límites para la aplicación del método de estimación objetiva en los ejercicios 2016 a 2024. Para los ejercicios 2016, 2017, 2018, 2019, 2020, 2021, 2022, 2023 y 2024, las magnitudes de 150.000 y 75.000 euros a que se refiere el apartado a’) de la letra b) de la norma 3.ª del apartado 1 del artículo 31 de esta ley, quedan fijadas en 250.000 y 125.000 euros, respectivamente. Asimismo, para dichos ejercicios, la magnitud de 150.000 euros a que se refiere la letra c) de la norma 3.ª del apartado 1 del artículo 31 de esta ley, queda fijada en 250.000 euros.”
Disposición transitoria decimotercera. Límites para la aplicación del régimen simplificado y del régimen especial de la agricultura, ganadería y pesca en los ejercicios 2016 a 2024. Para los ejercicios 2016, 2017, 2018, 2019, 2020, 2021, 2022, 2023 y 2024, la magnitud de 150.000 euros a que se refiere el primer guion del número 2.º y el número 3.º del apartado dos del artículo 122, y el número 6.º del apartado dos del artículo 124 de esta ley, queda fijada en 250.000 euros.
En cambio, la orden sí establece de forma expresa el límite excluyente en función del volumen de ingresos para el conjunto de actividades agrícolas, forestales y ganaderas, que se mantiene en 250.000€. Art.3.1 b)
Se produce un cambio en la tributación de la actividad de “producción del mejillón en batea”, que pasa del anexo II al anexo I. La “producción del mejillón en batea, con un máximo de 5 bateas en cualquier día del año” deja de regularse como magnitud específica y pasa a regularse como actividad a las que se aplica la magnitud excluyente en función del volumen de ingresos de 250.000 euros anuales. Art.3.1 b)
Se elimina la compensación del régimen especial de la agricultura, ganadería y pesca del IVA en el cómputo de la magnitud excluyente basada en el volumen de ingresos. Art.3.1 b) último párrafo.
“A efectos de lo dispuesto en las letras a) y b) anteriores, el volumen de ingresos incluirá la totalidad de los obtenidos en el conjunto de las mencionadas actividades, no computándose entre ellos las subvenciones corrientes o de capital, ni las indemnizaciones ni la compensación del régimen especial de la agricultura, ganadería y pesca del Impuesto sobre el Valor Añadido, así como tampoco el Impuesto sobre el Valor Añadido y, en su caso, el recargo de equivalencia que grave la operación, para aquellas actividades que tributen por el régimen simplificado del Impuesto sobre el Valor Añadido.”
Art 4. Aprobación de los signos, índices o módulos
IVA: mantiene para el ejercicio 2025, los índices y módulos, y revisa el índice de cuota devengada por operaciones corrientes de la actividad de procesos de transformación, elaboración o manufactura de productos naturales para la obtención de otros productos distintos a los anteriores, en relación con los aceites de oliva, segregando de dicha actividad una actividad específica para los aceites de oliva, en aplicación del RD-ley 4/2024.
ANEXO I. Actividades agrícolas, ganaderas y forestales
Índices y módulos del régimen especial simplificado del Impuesto sobre el Valor Añadido.
· Actividad: Procesos de transformación, elaboración o manufactura de productos naturales para la obtención de aceites de oliva.
Índice de cuota devengada por operaciones corrientes: 0,16406.
· Actividad: Procesos de transformación, elaboración o manufactura de productos naturales para la obtención de otros productos distintos a los anteriores.
Índice de cuota devengada por operaciones corrientes: 0,19625.
En relación con las instrucciones para su aplicación, se mantienen en el régimen especial simplificado en el año inmediato anterior, añadiendo instrucciones para los procesos de trasformación, elaboración o manufactura de productos naturales para la obtención de aceites de oliva, aplicando un porcentaje de 80 sobre la cuota devengada para el cálculo de la cuota trimestral. Anexo I y II.
ANEXO I. Actividades agrícolas, ganaderas y forestales
Instrucciones para la aplicación de los índices y módulos en el Impuesto sobre el Valor Añadido
Cuotas trimestrales. Porcentajes de aplicación:
Procesos de transformación, elaboración o manufactura de productos naturales para la obtención de aceites de oliva: 80.
IRPF: mantiene para el ejercicio 2025 la cuantía de los signos, índices y módulos del rendimiento neto de las actividades agrícolas, ganaderas y forestales (Anexo I), y añade el rendimiento neto para la actividad de producción de mejillón en batea (antes en anexo II).
ANEXO I. Actividades agrícolas, ganaderas y forestales
Signos, índices o módulos del método de estimación objetiva del Impuesto sobre la Renta de las Personas Físicas.
· Actividad: Otros trabajos y servicios accesorios realizados por agricultores, ganaderos o titulares de actividades forestales y producción de mejillón en batea.
Índice de rendimiento neto: 0,56.
Con relación a las cuantías de los signos, índices y módulos del rendimiento neto de otras actividades (anexo II), suprime la actividad de la producción de mejillón en batea, al pasar la misma al Anexo I.
Por lo que respecta a las instrucciones de aplicación de los signos, índices y módulos, se mantienen las mismas aplicables en el año anterior, salvo en el caso de la actividad de producción del mejillón en batea, que pasan al Anexo I:
ANEXO I. Actividades agrícolas, ganaderas y forestales
Instrucciones para la aplicación de los signos, índices o módulos en el IRPF
Rendimiento anual
2. El rendimiento neto correspondiente a cada actividad se obtendrá aplicando el procedimiento establecido a continuación:
2.3. Fase 3: Rendimiento neto de módulos.
…
i) Índice aplicable a la actividad de producción de mejillón en batea.
Se aplicará el índice 0,90 cuando la actividad se desarrolle con 3 o 4 bateas.
Se aplicará el índice 0,85 cuando la actividad se desarrolle con 5 bateas.
A la actividad de producción de mejillón en batea únicamente le será aplicable el índice señalado en esta letra i).
RENUNCIAS / REVOCACIONES PARA EL AÑO 2025 (Art.5 y 6 Orden)
Artículo 5. Plazos de renuncias o revocaciones al método de estimación objetiva.
Artículo 6. Plazos de renuncias o revocaciones al régimen especial simplificado del IVA
Plazo: desde el 01-12-2024 hasta el 31-12-2024
El procedimiento por seguir será el del cap. I del título II RD1065/2007 Reglamento general inspección tributaria.
IRPF: la renuncia también se entenderá efectuada cuando se presente en el plazo reglamentario la declaración correspondiente al pago fraccionado del primer trimestre del año natural en que deba surtir efectos en la forma dispuesta para el método de estimación directa. En caso de inicio de la actividad, también se entenderá efectuada la renuncia cuando se efectúe en el plazo reglamentario el pago fraccionado correspondiente al primer trimestre de ejercicio de la actividad en la forma dispuesta para el método de estimación directa.
IVA: la renuncia también se entenderá efectuada cuando se presente en plazo la declaración-liquidación correspondiente al primer trimestre del año natural en que deba surtir efectos aplicando el régimen general. En caso de inicio de la actividad, también se entenderá efectuada la renuncia cuando la primera declaración que deba presentar el sujeto pasivo después del comienzo de la actividad se presente en plazo aplicando el régimen general.
DA Primera. REDUCCIÓN en 2025 del RENDIMIENTO NETO calculado por el método de estimación objetiva del IRPF
· La reducción general sobre el rendimiento neto de módulos será del 5 %. Esta medida es aplicable a todos los contribuyentes que determinen el rendimiento neto de su actividad económica con arreglo al método de estimación objetiva.
· Actividades del anexo I: la reducción del 5% se aplicará sobre el rendimiento neto de módulos a que se refiere la instrucción 2.3 para la aplicación de los signos, índices o módulos en el IRPF del anexo I de esta Orden. El rendimiento neto de módulos, así calculado, se tendrá en cuenta para la aplicación de lo dispuesto en la instrucción 3 para la aplicación de los signos, índices o módulos en el IRPF del anexo I de esta Orden.
· Esta reducción se tendrá en cuenta para cuantificar el rendimiento neto a efectos de los pagos fraccionados correspondientes a 2025.
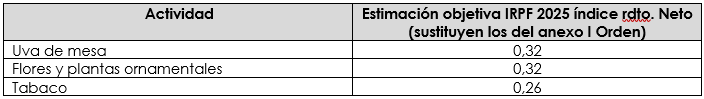
DA Segunda. Índices de rendimiento neto aplicables en 2025 por determinadas actividades agrícolas (sin cambios)
DA Tercera. ACTIVIDADES GANADERAS AFECTADAS POR CRISIS SECTORIALES
Porcentajes aplicables en 2025 para el cálculo de la cuota devengada por operaciones corrientes en el régimen simplificado del IVA para determinadas actividades ganaderas afectadas por crisis sectoriales: (sin cambios respecto Orden HFP/1359/2023.
Servicios de Cría, guarda y engorde de aves: 0,06625 %
Actividad de Apicultura: 0,070 %
DA Cuarta. MODIFICACIÓN módulos aprobados por el Anexo I Orden HFP/1359/2023 (2024), a efectos del régimen especial simplificado del IVA.
Modifica la Orden HFP/1359/2023 (orden módulos 2024) para ajustar los módulos correspondientes a determinadas actividades en régimen especial simplificado del IVA, como consecuencia de la reducción temporal de los tipos del IVA aplicables a las entregas de determinados alimentos (RD-ley 8/2023 y RD-ley 4/2024):
1. Los módulos aprobados, a efectos del régimen especial simplificado del Impuesto sobre el Valor Añadido, por el anexo I de la Orden HFP/1359/2023, de 19 de diciembre, por la que se desarrollan para el año 2024 el método de estimación objetiva del IRPF y el régimen especial simplificado del IVA, para las actividades que se indican, serán los siguientes:
· Actividad: ganadera de explotación intensiva de avicultura de huevos y, ganado ovino, caprino y bovino de leche.
Índice de cuota devengada por operaciones corrientes:
0,00 (desde 1 de enero de 2024 hasta 30 de septiembre de 2024)
0,02 (desde 1 de octubre de 2024 hasta 31 de diciembre de 2024).
· Actividad: aprovechamientos que correspondan al cedente en las actividades agrícolas, desarrolladas en régimen de aparcería, dedicadas a la obtención de productos agrícolas no comprendidas en los apartados siguientes.
Índice de cuota devengada por operaciones corrientes:
0,00 (desde 1 de enero de 2024 hasta 30 de septiembre de 2024)
0,02 (desde 1 de octubre de 2024 hasta 31 de diciembre de 2024).
· Actividad: procesos de transformación, elaboración o manufactura de productos naturales para la obtención de queso.
Índice de cuota devengada por operaciones corrientes: 0,03102.
· Actividad: procesos de transformación, elaboración o manufactura de productos naturales para la obtención de aceites de oliva y aceites de semillas.
Índice de cuota devengada por operaciones corrientes: 0,14104.
2. Los titulares de las actividades a que se refiere el apartado 1 anterior que tributen por el régimen especial simplificado del IVA, al finalizar el año o al producirse el cese de la actividad, deberán calcular la cuota anual derivada del régimen simplificado, teniendo en cuenta, en su caso, el volumen total de ingresos, excluidas subvenciones corrientes o de capital, las indemnizaciones, así como el IVA y, en su caso, el recargo de equivalencia que grave la operación, correspondientes al año natural, utilizando al efecto los módulos referidos en dicho apartado 1”.
DA Quinta. Reducción en 2024 del rendimiento neto calculado por el método de estimación objetiva del IRPF y de la cuota devengada por operaciones corrientes del régimen especial simplificado del IVA para actividades económicas desarrolladas en los términos municipales afectados por la DANA A los que se refiere el RD-ley 6/2024.
Los contribuyentes del IRPF que desarrollen actividades económicas en los términos municipales citados en el anexo del RD-ley 6/2024 por el que se adoptan medidas urgentes de respuesta ante los daños causados por la DANA en diferentes municipios entre el 28 de octubre y el 4 de noviembre de 2024, y determinen el rendimiento neto por el método de estimación objetiva, podrán reducir el rendimiento neto de módulos de 2024 correspondiente a tales actividades en un 25 %.
La reducción prevista en el párrafo anterior se aplicará sobre el rendimiento neto de módulos resultante después de aplicar la reducción prevista, para 2024, en el apartado 1 de la DA primera de la orden HFP/1359/2023.
Para la determinación de la cuantía del pago fraccionado correspondiente al último trimestre de 2024, el rendimiento neto a efectos del pago fraccionado se reducirá en la parte proporcional del mismo que corresponda a las actividades económicas desarrolladas en los términos municipales afectados por la Depresión Aislada en Niveles Altos (DANA) a que se refiere el primer párrafo.
Los sujetos pasivos del IVA que desarrollen actividades empresariales o profesionales en los términos municipales citados en el anexo del RD-ley 6/2024, y estén acogidos al régimen especial simplificado, podrán reducir en un 25% el importe de las cuotas devengadas por operaciones corrientes correspondiente a tales actividades en el año 2024.
Esta reducción se tendrá en cuenta para el cálculo de la cuota anual del régimen especial simplificado correspondiente al año 2024.
